Ricardo Kotz
Policy Paper
Resumo
Este policy paper analisa os resultados do investimento chinês no setor elétrico brasileiro entre 2014 e 2025, com foco na geração solar e eólica e na transmissão que a viabiliza. A partir de estudos de caso das quatro estatais dominantes — State Grid, China Three Gorges, State Power Investment Corporation e China General Nuclear —, examina como esses investimentos moldaram a infraestrutura energética do país e avalia seus efeitos sobre a construção de capacidades tecnológicas e produtivas locais. Constata-se que o investimento estrangeiro direto (IED) chinês em energia renovável expandiu de forma expressiva a capacidade instalada, mas gerou efeitos limitados de transbordamento (spillover) para a melhoria de capacidade tecnológica-industrial (upgrading), resultado, sobretudo, de mecanismos frágeis de enraizamento local e da estratégia de integração vertical das empresas chinesas. O estudo conclui que o Brasil dispõe dos instrumentos institucionais para orientar esse investimento rumo ao desenvolvimento produtivo, mas que a janela para fazê-lo se estreita com o tempo.
Palavras-chave: China; Brasil; setor elétrico; investimento estrangeiro direto; política industrial; transição energética.
Principais descobertas
- A China implementou políticas industriais e energéticas, como os Planos Quinquenais, o Plano de Duplo Carbono e a Nova Rota da Seda (Iniciativa Cinturão e Rota) para se posicionar como líder global em energia renovável, com influência sobre a governança de cadeias de suprimento estratégicas.
- Entre 2014 e 2025, empresas estatais chinesas investiram US$22.33 bilhões no setor elétrico e de transmissão de energia no Brasil, com destaque para projetos eólicos, solares e em hidrelétricas, tornando a China o maior investidor estrangeiro em infraestrutura energética brasileira nesse período.
- Quatro estatais dominam o panorama de investimentos: State Grid, CTG, SPIC e CGN. Cada uma combina aquisições de ativos já existentes, modernizações de empreendimentos em operação (brownfield) e o desenvolvimento seletivo de novos projetos (greenfield) nos setores eólico, solar, hidrelétrico e de transmissão de eletricidade.
- Os investimentos estão geograficamente concentrados no Nordeste do Brasil, especialmente no período pós-Covid, onde os recursos solares e eólicos são mais abundantes, criando um polo nascente de energia renovável, mas que ainda não gerou ecossistemas industriais densos.
- O modo de entrada predominante, fusões e aquisições e modernização de ativos existentes, expande a capacidade de geração rapidamente, mas oferece poucas oportunidades de transferência tecnológica. O Brasil deveria diferenciar seus instrumentos de incentivo por modalidade de entrada, reservando as condições mais favoráveis de crédito público a projetos greenfield e a joint ventures com contrapartidas de desenvolvimento de fornecedores.
- O investimento estrangeiro direto (IED) chinês fortalece a infraestrutura ao ampliar a capacidade de geração e transmissão de energia, acelerar a implantação de fontes renováveis e aumentar a confiabilidade da rede elétrica. No entanto, os benefícios para o desenvolvimento da indústria local (industrial spillovers) permanecem limitados: as cadeias de suprimento continuam dependentes de importações, enquanto as atividades de maior valor agregado seguem concentradas na China.
- As principais conclusões desta análise evidenciam que o IED chinês no setor de energias renováveis no Brasil amplia a infraestrutura energética, mas não promove transformação estrutural. Nesse sentido, contribui para o avanço da transição energética sem fortalecer de forma significativa as capacidades industriais e tecnológicas (upgrading) do país.
- A transferência de tecnologia e o upgrading permanecem limitados, uma vez que as empresas chinesas priorizam estratégias de integração vertical, voltadas ao controle da cadeia produtiva e à eficiência, em detrimento da integração de fornecedores locais.
- Essa dinâmica produz um padrão paradoxal: avanços expressivos na transição energética, acompanhados de ganhos modestos em industrialização e desenvolvimento tecnológico.
Introdução
A transformação doméstica da China ao longo da última década, marcada pela rápida escalada das capacidades industriais em energia solar, eólica, baterias e veículos elétricos, resultou no surgimento de um excedente significativo de capacidade produtiva (overcapacity) em tecnologias limpas. Esse fenômeno reconfigurou não apenas o sistema energético chinês, mas também o padrão de seus investimentos no exterior. À medida que as empresas chinesas passaram a enfrentar uma demanda doméstica mais saturada, direcionaram capital, tecnologia e capacidade manufatureira para outros países, por meio de diferentes estratégias, incluindo novos investimentos (greenfield), fusões e aquisições, joint ventures e a integração de cadeias de suprimento (supply chains).
Esses fluxos financeiros contribuem para reconfigurar o ritmo, os custos e a economia política das transições energéticas nos países receptores. A América Latina tornou-se uma área particularmente importante e, dentro da região, o Brasil se destaca como um estudo de caso essencial: sendo a maior economia e o maior mercado energético da América Latina, o país é o principal destino dos investimentos diretos estrangeiros (IED) chineses. O portfólio de empresas chinesas que investem no Brasil evoluiu de petróleo, gás e agricultura para uma participação crescente em energias renováveis, geração e transmissão de eletricidade, bem como mobilidade elétrica.
Nesse contexto, é imprescindível analisar o caso do Brasil, que reúne um amplo mercado doméstico , objetivos claros de reindustrialização voltados ao fortalecimento das cadeias produtivas de renováveis e outros setores de energia limpa, além de um ambiente regulatório complexo. O caso brasileiro constitui uma referência relevante para compreender a dinâmica de IED, da dependência e do desenvolvimento na América Latina. Para isso, este documento de políticas públicas (policy paper) analisa os projetos de investimento estrangeiro direto (IED) em energia solar e eólica realizados pelas estatais chinesas State Grid, China General Nuclear (CGN), State Power Investment Corporation (SPIC) e China Three Gorges (CTG) no Brasil entre 2015 e 2024.
O artigo está estruturado da seguinte forma: a primeira seção contextualiza a expansão das energias renováveis na China a partir da arquitetura de políticas públicas que orientou sua transição, levando o país de financiador de combustíveis fósseis a líder global em energia limpa em menos de duas décadas. A segunda seção apresenta um panorama dos investimentos chineses nos setores eólico e solar no Brasil entre 2015 e 2024, mapeando sua escala e distribuição geográfica. Além dos modos de entrada das quatro estatais predominantes, também analisa o caso da Goldwind, fabricante de turbinas eólicas, cuja estratégia de atuação difere das demais empresas analisadas. A terceira seção aborda estudos de caso sobre a State Grid, a CTG, a SPIC e a CGN, analisando como cada uma se insere no sistema elétrico brasileiro por meio de estratégias distintas, mas complementares. Por fim, a quarta seção avalia os efeitos desses investimentos sobre o desenvolvimento, examinando seus impactos na expansão da infraestrutura, no fortalecimento da indústria local (industrial spillovers) e no upgrading tecnológico.
Políticas industriais e a arquitetura da transição
energética na China
O arcabouço de políticas da China para energia renovável é notavelmente complexo, caracterizado por políticas que se sobrepõem entre ministérios, autoridades provinciais e agências estatais, que operam simultaneamente em direção a objetivos compartilhados. O país adotou uma abordagem de duplo eixo: políticas amplas, de caráter econômico geral, destinadas a acelerar a transição energética limpa, aliadas a medidas específicas voltadas a setores específicos das indústrias de energia renovável. O 14º Plano Quinquenal para o Desenvolvimento de Energia Renovável (2021–2025) representa uma das expressões mais ambiciosas dessa orientação estratégica. O plano estabeleceu metas para reduzir o consumo de energia por unidade de PIB em 13,5% e as emissões de CO₂ por unidade de PIB em 18% em relação aos níveis-base de 2020, além de elevar a participação de fontes não fósseis para 20% do consumo total de energia. Também instituiu como meta a capacidade instalada eólica e solar de 1.200 GW até 2025, patamar superado em 2024, com a capacidade ultrapassando 1.600 GW.1
O 15º Plano Quinquenal (2026–2030) aponta para a continuidade do 14º Plano, por meio da ênfase na produção industrial sustentável, na expansão da capacidade de energia limpa e no aumento do investimento público em pesquisa e desenvolvimento. Reforça a necessidade de autossuficiência tecnológica e o objetivo de as empresas chinesas se tornarem líderes globais em diversos segmentos na fronteira tecnológica internacional, especialmente em renováveis e setores de alta tecnologia aplicados à manufatura. Em paralelo a essas políticas, há o Plano de Implementação do Duplo Carbono (DCIP), que não constitui um documento autônomo, mas uma arquitetura abrangente construída em torno de duas metas principais: atingir o pico de emissões de carbono até 2030 e alcançar a neutralidade até 2060.
Apesar das elevadas emissões de poluentes, o ambientalismo global chinês representa um avanço expressivo em relação ao período de 2001 a 2015, marcado pelo financiamento de projetos de hidrocarbonetos no exterior. A postura atual de Pequim ancora-se em imperativos estratégicos e econômicos, e também em considerações de reputação – combinação que produz uma convergência singular entre objetivos ambientais, de desenvolvimento e de segurança. Cada vez mais assertivo no cenário internacional, o país hoje reivindica a liderança no desenvolvimento de tecnologias limpas e energias renováveis, ao mesmo tempo em que qualifica as posições ocidentais como negligentes às necessidades de desenvolvimento do Sul Global.2
Neste cenário, Pequim publicou recentemente duas políticas principais (white papers): “O Desenvolvimento Verde da China na Nova Era” (2023) e “A Transição Energética da China e a Cooperação Global” (2024), que articulam as diretrizes domésticas do país e sua atuação junto aos parceiros internacionais. Os dois documentos organizam-se em torno de três eixos: 1) incentivar o consumo de bens produzidos com energia renovável; 2) criar um novo sistema de suprimento energético, elevando as taxas de eletrificação e de participação de renováveis na matriz energética; e 3) fomentar “novas forças produtivas de qualidade” por meio da inovação tecnológica. Essas novas “forças produtivas”, materializam-se em dois tipos de atores, ambos examinados neste policy paper (capítulo 3): empresas privadas que fabricam e exportam turbinas eólicas e painéis solares, e estatais que investem na aquisição e construção de usinas renováveis em todo o Sul Global.
A promoção do desenvolvimento econômico aliou-se, em Pequim, ao entendimento de que os países que dominam as novas ondas de mudança tecnológica acumulam recursos conversíveis em poder e influência no cenário internacional. Nos setores de carvão, petróleo, veículos com motor de combustão interna, entre outras indústrias consolidadas, a China chegou tardiamente, quando as economias desenvolvidas do Ocidente já dominavam os principais mercados e tecnologias. As energias renováveis e, mais tarde, os veículos elétricos apresentavam configuração distinta: no início dos anos 2000, Pequim identificou uma janela de oportunidade para aproximar-se da fronteira tecnológica internacional, e passou a orientar políticas industriais e financiamentos de longo prazo nas duas décadas seguintes.3 A Tabela 1 sintetiza o arcabouço de políticas da China para a transição energética e renováveis.
Tabela 1: Principais políticas da China para a transição energética e setores renováveis
| Política / Estratégia | Tipo | Prazo | Instituições | Instrumentos | Metas e Foco |
|---|---|---|---|---|---|
| 14º Plano Quinquenal para o Desenvolvimento de Energia Renovável | Plano Energético Nacional | 2021–2025 | NDRC, NEA, MIIT | Metas de capacidade, metas de redução de consumo, redes elétricas limpas | Reduzir intensidade energética (-13,5%) e emissões de CO₂ (-18%); fontes não fósseis (20% energia; 39% eletricidade); capacidade de 3.300 GW |
| Política de Implementação do Duplo Carbono (DCIP) | Arcabouço Transversal | Em curso (2030/2060) | NDRC, Min. Ecologia e Meio Ambiente | Precificação de carbono, finanças verdes, otimização energética | Pico de carbono até 2030, neutralidade até 2060; descarbonização da rede; transição industrial limpa |
| O Desenvolvimento Verde da China na Nova Era (White Paper) | Visão Estratégica | 2023 – em curso | Conselho de Estado | Narrativa, alinhamento de políticas | Consumo verde, cadeias de suprimento verdes, inovação produtiva na manufatura |
| A Transição Energética da China e a Cooperação Global | Estratégico e Diplomático | 2024 – em curso | Conselho de Estado | Cooperação global, diplomacia energética | Papel global via Cinturão e Rota; energia verde em parcerias; “Novas Forças Produtivas de Qualidade” |
| Pico de Carbono e Neutralidade de Carbono: Planos e Soluções da China | Política e Diplomático | 2025 – em curso | Conselho de Estado da RPC | Políticas domésticas e diplomacia energética | Reafirmação do compromisso da Política de Duplo Carbono para o corte das emissões de CO₂ |
| O 15º Plano Quinquenal (PQ) (2026-2030) | Abrangente e Integrador | 2026 – em curso | NDRC e Conselho de Estado | Crescimento do PIB, setores prioritários, parcerias externas e BRI | Autossuficiência tecnológica (renováveis e EVs); descarbonização contínua |
| Iniciativa Cinturão e Rota (BRI, ou Nova Rota da Seda) – Energia Verde | Estratégico e Diplomático | 2015 – em curso | Conselho de Estado, NDRC, MOFA | Exportação de projetos limpos, IED | Cooperação internacional em energia verde; infraestrutura limpa e investimentos no Sul Global |
Fonte: CEFD, com informações de documentos anuais do State Council of the People’s Republic of China (2021 a 2025).
Investimentos Chineses em Energia Solar e Eólica do Brasil
O setor elétrico é, de longe, o principal destino do capital chinês no Brasil: absorve 45% dos US$ 85,5 bilhões investidos entre 2007 e 2025 e distribuídos em 355 projetos.4 As empresas chinesas que investem nos setores de energia solar e eólica expandiram-se significativamente desde a década de 2010, movidas pela busca de mercados (market-seeking) e pela necessidade de escoar capacidade produtiva excedente. A preferência pelo setor elétrico brasileiro reflete as vantagens estruturais do país, como a abundância de recursos naturais e o amplo mercado doméstico.
Uma característica que define o IED chinês nos setores solar e eólico do Brasil é o papel de grandes empresas estatais (SOE, na sigla em inglês para State-Owned Enterprises), como a State Power Investment Corporation (SPIC), a China Three Gorges (CTG) e a China General Nuclear (CGN). Essas empresas normalmente ingressam no mercado brasileiro por meio de fusões e aquisições, para em seguida ampliar a capacidade dos ativos adquiridos em energia solar, eólica e hidrelétrica. Ao expandir a capacidade das usinas, os investimentos geram demanda por turbinas e painéis solares fabricados na China por empresas privadas ou de capital misto.
Essa estrutura dupla, ou estratégia integrada, permite que as empresas chinesas não apenas operem ativos de geração no Brasil, mas também sustentam a manufatura em seu país de origem, reforçando as conexões entre os dois setores. Os investimentos têm se deslocado cada vez mais para o Nordeste do Brasil, onde os recursos eólicos e solares são mais abundantes, o que indica uma diversificação gradual para além dos polos econômicos tradicionais, como o Sul e o Sudeste.
Mais de 80% do investimento da State Grid Corporation of China em redes elétricas no exterior concentra-se na América Latina, e o Brasil representa mais de 60% desse portfólio, em projetos de geração e transmissão de eletricidade em alta tensão.5 Apesar da escala e da importância estratégica desses investimentos, seus efeitos sobre o desenvolvimento local permanecem desiguais, condicionados pelas instituições domésticas e pelo contexto de cada região.
O IED chinês ajudou a suprir lacunas de financiamento no setor energético brasileiro e acelerou a implantação de capacidade renovável, sobretudo por meio de projetos intensivos em capital e da expansão da infraestrutura. Por outro lado, o elevado grau de integração vertical e a dependência de componentes importados podem limitar os transbordamentos tecnológicos locais e o desenvolvimento de fornecedores.6 Os principais projetos de IED chinês nos setores de energia solar e eólica do Brasil estão resumidos na tabela a seguir:
Tabela 2: Principais Investimentos externos diretos da China no setor elétrico brasileiro (2014-2024)
| Ano | Projeto · Empresa | Setor · Modalidade | Investimento (US$) | Região |
|---|---|---|---|---|
| 2014 | 1 Belo Monte – linhas UHVDC de transmissão – Fase IState Grid (SGBH)Linha de 2.100 km | TransmissãoGreenfield | 646 milhões | Norte: Pará até Minas Gerais (passando por Tocantins e Goiás) |
| 2017 | 2 CPFL Energia (54,64%)State Grid (SGBH)Aquisição inicial | Concessionária de EnergiaFusão e Aquisição (M&A) | 4,1 bilhões | Sudeste/Sul: em São Paulo, e geração de energia para São Paulo, Rio Grande do Sul, Minas Gerais e Paraná |
| 3 Aumento de participação na CPFL (94,75%)State Grid (SGBH)Consolidação de propriedade | Concessionária de EnergiaFusão e Aquisição (M&A) | 5,4 bilhões | Mesma região acima | |
| 2017 | Companhia Hidrelétrica de São SimãoSPICAquisição total | Fusão e Aquisição | 2.25 bilhões | Sudeste: Minas Gerais |
| 2019 | 4 Belo Monte – linhas UHVDC de transmissão – Fase IIState Grid (SGBH)Linha de 2.539 km | TransmissãoGreenfield | 2 bilhões | Norte, Centro-Oeste e Sudeste: Pará, Tocantins, Goiás, Minas Gerais e Rio de Janeiro |
| 5 Nova Olinda / Lapa / CristalândiaCGNDa Enel | RenovávelAquisição | 700 milhões | Nordeste: Bahia | |
| 6 Atlantic Energias RenováveisCGNDa Actis | EólicaAquisição | 1 bilhão | Nordeste: Piauí, Rio Grande do Norte, Bahia | |
| 7 Santa Vitória do PalmarCGN | EólicaAquisição | 20 milhões | Sul: Rio Grande do Sul | |
| 2021 | 9 Expansão de Lagoa do BarroCGN | EólicaBrownfield | 80 milhões | Nordeste: Piauí |
| 10 Participação na Marangatu SolarSPIC | SolarAquisição | 60 milhões | Nordeste: Piauí | |
| 11 Participação na Gás Natural Açu I e IISPICParticipação minoritária | TérmicaAquisição | 1,54 bilhão | Sudeste: Rio de Janeiro | |
| 2022 | 12 Marangatu & Panati-SitiáSPICParticipação majoritária | SolarAquisição | 403 milhões | Nordeste: Piauí e Ceará |
| 2023 | 13 Parque eólico Tanque NovoCGN | Eólica | 228 milhões | Nordeste: Bahia |
| 14 Fábrica de pás eólicasSinoma Blade | Manufatura | 20 milhões | Nordeste: Bahia | |
| 15 Boa Esperança & JusanteState Grid | Solar | 160 milhões | Sudeste: Minas Gerais | |
| 16 Projeto de Transmissão GATEState Grid1.600 km | TransmissãoGreenfield | 2 bilhões | Nordeste: Maranhão, Tocantins, Goiás | |
| 2023–24 | 17 Complexo Solar ArinosCTG412 MW | SolarGreenfield | 200 milhões | Sudeste: Minas Gerais |
| 2024 | 18 Complexo Eólico Serra da PalmeiraCTG648 MW | EólicaGreenfield | 740 milhões | Nordeste: Paraíba |
| 19 Modernização hidrelétricaCTGGanhos de eficiência | HidrelétricaBrownfield | 590 milhões | São Paulo e Mato Grosso do Sul | |
| 20 Fábrica de turbinas eólicasGoldwind | ManufaturaBrownfield | 27 milhões | Nordeste: Bahia | |
| 21 Planta de CamaçariGoldwindAntiga planta da GE | ManufaturaAquisição | 20 milhões | Nordeste: Bahia | |
| 22 Fábrica de rastreadores solares (trackers)Trina Solar | Manufatura | 20 milhões | Nordeste: Bahia | |
| 2025 | 23 Expansão da Lagoinha SolarCGN | SolarBrownfield | 131 milhões | Nordeste: Ceará |
| Total | 22.335 Bilhões |
Fonte: CEFD com base em China-Brazil Business Council Reports on FDI (2016; 2018; 2020; 2024; 2025); American Enterprise Institute (2025); ICLAC Milenio Group Repository (2024).
* Linha presente na versão de trabalho da tabela, mas ausente do arquivo original; valor do investimento e região a confirmar.
A economia política do IED chinês nos setores solar e eólico do Brasil: estudos de caso por empresa
Esta seção examina os principais investimentos externos diretos (IED) executados por empresas chinesas no Brasil no período analisado pelo policy paper, as empresas são: State Power Investment Corporation (SPIC), State Grid, China Three Gorges (CTG), China General Nuclear Power Group (CGN), State Grid Brazil Holding (SGBH), subsidiária da State Grid Corporation of China (SGCC) e Goldwind.
State Power Investment Corporation (SPIC): um caso de diversificação
A State Power Investment Corporation (SPIC) é uma estatal formada em 2015 a partir da fusão entre a China Power Investment Corporation e a State Nuclear Power Technology Corporation. Além dos ativos herdados em geração de energia nuclear, a SPIC vem consolidando, ao longo da última década, um portfólio energético diversificado que abrange geração hidrelétrica, nuclear, eólica, solar e de biomassa. Com capacidade instalada de 187 GW e cerca de 130 mil funcionários, a empresa é um instrumento central da estratégia energética externa e da política industrial da China.7
A estratégia de internacionalização da SPIC reflete tanto a exportação de capital quanto de posicionamento geoeconômico. Seus investimentos renováveis no exterior cumprem duplo propósito: assegurar retornos de longo prazo em mercados lucrativos e projetar liderança tecnológica em setores de baixo carbono. Embora sua capacidade no exterior (6,65 GW em operação e 1,72 GW em construção) permaneça modesta em relação às operações domésticas, a concentração em renováveis (73% dos ativos no exterior), sinaliza alinhamento com as agendas de descarbonização e de upgrading industrial verde da China.8
No Brasil, o portfólio de ativos da SPIC revela uma estratégia que combina a aquisição de infraestrutura legada com investimentos greenfield em renováveis. A Usina Hidrelétrica de São Simão, inaugurada em 1978 e adquirida pela SPIC em 2017, ilustra o modelo de aquisição seguida de modernização: a usina passa por investimentos de modernização desde 2020, com conclusão prevista para 2029, visando aumentar a eficiência, a produção e a longevidade do ativo. Trata-se de um padrão mais amplo, no qual as estatais chinesas mobilizam capacidade financeira e expertise em engenharia para extrair valor de infraestruturas envelhecidas em mercados emergentes. Investir em ativos já existentes reduz muitos dos obstáculos regulatórios e processuais que a construção de novas usinas exigiria.
Ao mesmo tempo, os investimentos da SPIC em polos solares como Marangatu (446 MW), Panati-Sitiá (292 MW) e Luiz Gonzaga (114 MW) revelam uma inflexão rumo à expansão da energia renovável nas regiões de alta irradiação do Nordeste brasileiro. Juntas, elas contribuiram para o aumento de 33% da capacidade de geração renovável da SPIC no mercado brasileiro.9 Esses projetos posicionam a empresa no sistema de leilões de energia renovável do Brasil e, ao mesmo tempo, reforçam a expansão da cadeia global de valor solar da China. A presença da SPIC no segmento eólico, embora menor, complementa essa estratégia de diversificação e reflete uma penetração gradual no mercado, por ativos em operação e por novos projetos.
China Three Gorges (CTG): da energia hidrelétrica à eólica e solar
A China Three Gorges (CTG) Brasil ocupa posição mais consolidada no setor elétrico brasileiro. Constituída em 2013, a afiliada brasileira da estatal reuniu rapidamente um portfólio de geração de 8,3 GW, e tornou-se um dos principais atores estrangeiros na matriz energética do Brasil. Diferentemente da estratégia de entrada mista da SPIC, a CTG apoiou-se fortemente em aquisições de ativos hidrelétricos de grande porte, inserindo-se num sistema elétrico historicamente dependente da hidreletricidade. O controle sobre 12 usinas hidrelétricas, somado a participações acionárias em outras instalações, configura um modelo de consolidação estratégica de ativos, que assegura receitas estáveis, por meio de contratos de compra de energia de longo prazo e de retornos regulados. Ao mesmo tempo, a expansão para os setores solar (Complexo Arinos, 412 MWp em Minas Gerais) e eólico (Serra da Palmeira, 648 MW na Paraíba) sinaliza adaptação à transição energética em curso no Brasil e aos imperativos de diversificação.10
As iniciativas de modernização em grande escala da empresa, sobretudo nas usinas de Jupiá e Ilha Solteira, exemplificam o uso do upgrading tecnológico para extrair valor e ganhar eficiência, com melhorias na produção e no aproveitamento da água. Essas intervenções ilustram uma estratégia mais ampla das estatais chinesas, que combina capital e engenharia para aumentar a produtividade da infraestrutura existente. Cabe notar, contudo, que o envolvimento da CTG Brasil em domínios de inovação – hidrogênio verde, certificação energética baseada em blockchain e gestão de redes integrada à inteligência artificial – decorre sobretudo do programa obrigatório de Pesquisa e Desenvolvimento (P&D) da ANEEL. Esse programa exige que todas as concessionárias de eletricidade no Brasil invistam um percentual fixo de suas receitas líquidas em projetos de P & D aprovados pelo regulador. No plano do financiamento, a aquisição de ativos hidrelétricos pela CTG, apoiou-se numa estrutura híbrida, com recursos do Banco Nacional de Desenvolvimento Econômico e Social (BNDES), capital próprio corporativo e bancos comerciais, o que revela o peso das instituições brasileiras e da capacidade estatal para atrair o IED e ancorá-lo nas economias locais.
China General Nuclear (CGN) no Brasil: expansão por aquisições
A China General Nuclear Power Group (CGN) cresceu no Brasil comprando o que já estava pronto: sua entrada, em 2019, deu-se pela aquisição da Atlantic Energias Renováveis – e o padrão se repetiria, característico do IED chinês no exterior em setores estratégicos de infraestrutura. Sob a perspectiva da economia política, a trajetória da CGN ilustra como as estatais chinesas usam investimentos brownfield para internalizar rapidamente ativos operacionais, contornar barreiras de entrada e assegurar fluxos de receita imediatos. Essa abordagem contrasta com o investimento greenfield, que costuma gerar vínculos locais mais profundos, mas exige períodos de maturação mais longos. A expansão da CGN alinha-se, assim, a uma acumulação avessa ao risco, que privilegia a consolidação de ativos em detrimento da construção de capacidades endógenas nos países receptores.
A CGN Brasil opera hoje um portfólio geograficamente concentrado, mas tecnologicamente diversificado: sete complexos eólicos e três parques solares em vários estados, com capacidade instalada combinada superior a 1,4 GW. A concentração de ativos na região Nordeste, caracterizada por elevada irradiação solar e potencial eólico, reflete não apenas a otimização de recursos, mas a própria lógica espacial da expansão renovável no Brasil. A ligação de todas as unidades operacionais a um sistema de monitoramento centralizado, conectado ao Operador Nacional do Sistema Elétrico (ONS), evidencia ainda a incorporação da empresa às estruturas nacionais de governança da rede elétrica, e reforça seu enraizamento no sistema elétrico brasileiro.
Uma característica definidora do modelo operacional da CGN é o uso extensivo de Sociedades de Propósito Específico (SPEs) na gestão de ativos e projetos individualizados. Essa estrutura amplia a flexibilidade financeira e a segmentação de riscos, mas também reflete uma tendência das finanças globais de infraestrutura, voltada à fragmentação da propriedade e à governança por projetos – o que pode dificultar a supervisão regulatória e diluir os transbordamentos para o desenvolvimento local. O portfólio solar da CGN, sobretudo o Parque Solar Nova Olinda (292 MW) e o complexo de Bom Jesus da Lapa (158 MW), ilustra a implantação em larga escala de infraestrutura fotovoltaica, e se beneficia de economias de escala e de configurações tecnológicas padronizadas.
No segmento eólico, o portfólio da CGN inclui Tanque Novo (180 MW) e Morrinhos (180 MW), na Bahia, e Lagoa do Barro (277,8 MW), no Piauí, e projetos menores como Renascença V (30 MW), no Rio Grande do Norte – todos no Nordeste. A empresa vem adotando estratégias de integração vertical, como a internalização da manutenção de turbinas eólicas. Embora isso tenha reduzido os custos operacionais em mais de 20%, a medida levanta importantes questões de economia política relativas aos vínculos industriais locais, já que a manutenção internalizada pode deslocar empresas domésticas e limitar os transbordamentos de conhecimento no ecossistema renovável brasileiro.
Além da geração, a CGN investe em sistemas híbridos, que combinam geração eólica e solar em infraestrutura compartilhada, e em Sistemas de Armazenamento de Energia em Baterias (BESS), voltados a mitigar os desafios de intermitência das fontes renováveis. Essas iniciativas posicionam a empresa na fronteira da flexibilização da rede elétrica e do armazenamento de energia, elementos críticos para sustentar transições energéticas em larga escala.
State Grid: o marco do IED Chinês no Setor Energético Brasileiro
A trajetória da State Grid Brazil Holding (SGBH), subsidiária da State Grid Corporation of China (SGCC), ilustra o aprofundamento da integração das estatais chinesas em setores estratégicos de infraestrutura nas economias emergentes. A empresa começou pela aquisição de sete ativos de transmissão da Plena Transmissoras S.A., em 2010, e estabeleceu uma base estratégica em São Paulo. Esse movimento permitiu-lhe operar dentro do marco regulatório brasileiro, regido por contratos de concessão administrados pela Agência Nacional de Energia Elétrica (ANEEL).11 Com o tempo, a SGBH passou a operar em 14 estados, administra mais de 16.000 km de linhas de transmissão e transmite cerca de 10% da eletricidade do Sistema Interligado Nacional (SIN).
O momento decisivo de sua consolidação foi a aquisição, em 2017, de participação controladora na CPFL Energia, uma das maiores empresas privadas de eletricidade do Brasil. A transação, de US$4,1 bilhões, deu à SGBH acesso a uma ampla rede de distribuição, que atende 9,6 milhões de consumidores, e marcou um passo rumo à integração vertical entre geração, transmissão e distribuição. O portfólio renovável da CPFL, que reúne fontes hídrica, eólica, solar e de biomassa e responde por mais de 95% de sua capacidade instalada, alinhou ainda mais a SGBH à matriz de baixo carbono que o Brasil vinha construindo.12
No plano tecnológico, a vantagem competitiva da SGBH está no domínio dos sistemas de transmissão em Corrente Contínua de Ultra-Alta Tensão (UHVDC, na sigla em inglês), que operam, em geral, entre 800 e 1.000 kV. A tecnologia é especialmente adequada à configuração do Brasil, em que a energia gerada no Norte e no Nordeste precisa percorrer longas distâncias até os centros de consumo do Sudeste. A liderança em UHVDC, aliada a uma capacidade produtiva verticalmente integrada, reduz custos, diminui as perdas de transmissão e aumenta a confiabilidade da rede.13
Os projetos de transmissão de Belo Monte exemplificam essa sinergia tecnológica e estratégica. Em consórcio com as estatais brasileiras Furnas e Eletronorte, a SGBH assegurou o controle majoritário (51%) da construção e da operação de duas linhas UHVDC, de mais de 2.100 km e 2.500 km de extensão.14 São infraestruturas críticas para integrar a energia hidrelétrica gerada na bacia amazônica ao núcleo industrial do país. Refletem, ainda, um modelo de governança híbrido, que combina capital estatal estrangeiro e parcerias público-privadas domésticas, e levanta questões importantes de soberania, capacidade regulatória e dependência de longo prazo.15
As duas linhas de transmissão que ligam o Norte ao Sudeste atraíram a atenção de ambientalistas e ativistas — assim como a própria expansão da Usina de Belo Monte, na Amazônia, a que essas linhas se conectam. A usina foi criticada pela proximidade de reservas indígenas e pelos danos que poderia causar ao Rio Xingu e aos ecossistemas amazônicos.16 A Figura 1 apresenta sua localização.
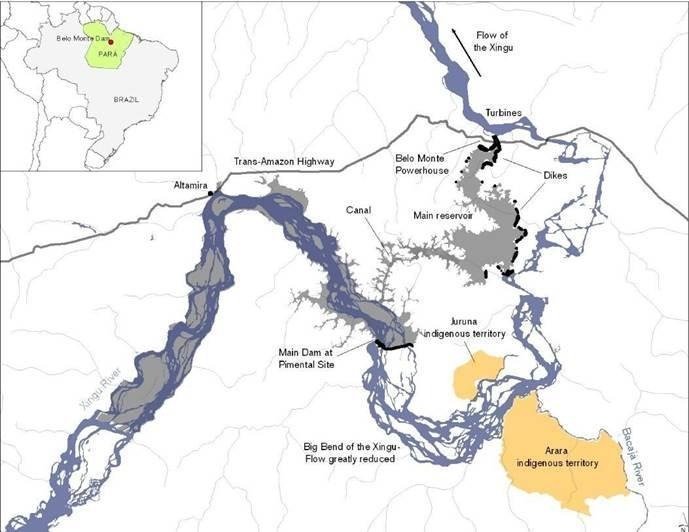
Mapa da Usina Hidrelétrica de Belo Monte. Fonte: International Rivers Resource (2012).
Mais recentemente, a vitória da SGBH no leilão da ANEEL de 2023 para o projeto GATE (corredor de transmissão Graça Aranha–Silvânia) sinaliza uma expansão contínua, alinhada à transição energética brasileira. O investimento, de R$10 bilhões, visa conectar os polos renováveis do Nordeste aos centros de demanda do Centro-Oeste e do Sudeste. A SGBH cumpre, assim, o papel de facilitadora de conexões (connectivity enabler), integrando fontes renováveis intermitentes numa rede de escala continental. Além da infraestrutura, a empresa tem-se dedicado a iniciativas de pesquisa, desenvolvimento e inovação (PD&I) — armazenamento em baterias (BESS), monitoramento de rede por inteligência artificial e ferramentas de proteção à biodiversidade.17 São esforços de adaptação tecnológica local que convivem, contudo, com a preservação das vantagens proprietárias essenciais da empresa.
Ainda assim, os efeitos da presença da SGBH sobre o desenvolvimento permanecem contestados. Se o IED chinês ajudou a aliviar gargalos de infraestrutura e a acelerar a implantação de energia renovável, seu modelo fortemente verticalizado pode restringir os transbordamentos tecnológicos domésticos. Os benefícios do investimento estrangeiro dependem, em grande medida, da capacidade de absorção local e dos vínculos com empresas e instituições de pesquisa nacionais. No caso brasileiro, a integração limitada das cadeias de suprimento locais e a predominância de bens de capital importados podem reduzir as oportunidades de upgrading tecnológico endógeno.
A State Grid Brazil Holding é o caso emblemático do investimento de empresas energéticas chinesas no Brasil. Suas operações materializam uma tensão mais ampla da economia política contemporânea: a coexistência entre o desenvolvimento liderado pela infraestrutura e formas potenciais de dependência tecnológica. Embora amplie a eficiência da rede e apoie a descarbonização, a empresa também aprofunda assimetrias no controle tecnológico e na captura de valor. Essa dualidade evidencia a necessidade de políticas regulatórias e industriais mais bem calibradas, capazes de orientar o investimento estrangeiro para a construção de capacidades domésticas.
O caso divergente: Goldwind, Fabricante de Turbinas Eólicas
Em contraste com o foco em geração de larga escala da SPIC e da CTG, a Goldwind representa uma modalidade distinta de engajamento chinês, centrada na participação industrial dentro da cadeia de suprimentos de energia renovável. Sua aquisição de uma planta de fabricação de turbinas eólicas da General Electric por R$100 milhões em Camaçari reflete uma estratégia de localização alinhada às exigências de conteúdo local do BNDES, que condicionam o acesso a financiamento subsidiado à produção doméstica. O movimento ilustra como as empresas chinesas se adaptam às políticas industriais do país anfitrião: enraízam-se em ecossistemas de manufatura locais enquanto ampliam sua posição competitiva global. Ao cumprir os padrões de conteúdo local, a Goldwind não apenas assegura acesso ao mercado, como também contribui para a reindustrialização parcial do setor de energia renovável do Brasil, com geração de empregos e desenvolvimento da cadeia de suprimentos.18
A escolha de Camaçari como polo de produção não é fortuita. Antigo centro petroquímico, a região vem passando por uma transformação estrutural em direção a indústrias de baixo carbono, exemplificada por investimentos concomitantes, como a aquisição das antigas instalações da Ford pela BYD. Esse agrupamento espacial sugere o surgimento de corredores industriais verdes, nos quais o investimento estrangeiro direto catalisa a reconfiguração setorial e o upgrading tecnológico. Apesar de sua presença relativamente modesta — totalizando US$47 milhões, ante ao porte das grandes estatais chinesas —, o papel da Goldwind é significativo, por se tratar de uma fabricante de turbinas. A planta ocupa 50 mil metros quadrados, com produção anual de 150 unidades, e, segundo a empresa, deve gerar mais de 100 empregos diretos, além de outras oportunidades de emprego indireto.19
Em conjunto, esses casos evidenciam a predominância de fusões e aquisições seguidas de modernização (brownfield), sobre o investimento greenfield e as joint ventures. Embora permita expansão rápida e eficiência operacional, ele suscita preocupações importantes quanto ao enraizamento limitado no desenvolvimento local. Sob uma perspectiva de desenvolvimento, investimentos greenfield e joint ventures são geralmente associados a uma transferência de tecnologia mais robusta, ao desenvolvimento de fornecedores locais e à construção de capacidades, em contraste com fusões e aquisições.20 A análise de Alon, Elia e Li,21 que examina transações realizadas por 156 empresas multinacionais chinesas em 26 países, mostrou que essas empresas tendiam a preferir investimentos greenfield em mercados com instituições menos desenvolvidas, e fusões e aquisições em mercados baseados em regras (rule-based markets). A lógica é que adquirir uma empresa em um mercado regido por regras claras pode ajudar a superar os obstáculos regulatórios de se estabelecer em um novo país, e facilita o aprendizado da empresa ao operar em contexto regional e cultural distinto.
Ganha-Ganha? Uma Análise dos Impactos do IED Chinês no Brasil
A geração e a distribuição de eletricidade são atividades estratégicas, na medida em que contribuem para a segurança energética e o desenvolvimento de um país. Por isso, são supervisionadas por instituições governamentais e regulatórias. O IED chinês proporcionou melhorias na infraestrutura elétrica do Brasil, sobretudo na capacidade de transmissão e geração. Projetos de grande escala liderados pela State Grid e pela China Three Gorges, entre outras empresas, aprimoraram a integração da rede elétrica, por meio da expansão da capacidade de transmissão de longa distância, como as linhas UHV. Aceleraram ainda a implantação de energia renovável em regiões de alto potencial e, em muitos casos, contribuíram para a modernização da rede.
Onde o investimento estrangeiro se posiciona na cadeia de valor determina quanto de aprendizado tecnológico ele deixa no país receptor. O investimento a montante (upstream, insumos) tende a sufocar a capacidade de absorção das empresas locais e o P&D doméstico; já a participação a jusante (downstream), como a manufatura, favorece o aprendizado e abre mais oportunidades de desenvolvimento.22 No setor elétrico brasileiro, essa lógica só se aplica em parte — e por uma razão que o arcabouço de Yu et al. não captura.
A diferença é que as empresas chinesas aqui analisadas são, em sua maioria, estatais, e não multinacionais comuns. Suas estratégias de internacionalização combinam objetivos comerciais e geopolíticos, associados à segurança energética e a cálculos de ordem estratégica;23 movidas pela competição em setores de tecnologia avançada, primeiro construíram essas capacidades em casa e agora as projetam no exterior. O efeito, no Brasil, é uma integração vertical que restringe o transbordamento positivo do IED: os equipamentos para expandir as usinas são importados das próprias controladoras chinesas.24 O resultado é um investimento que amplia a capacidade renovável e a eficiência da infraestrutura, mas pouco transforma as estruturas produtivas locais.
Apesar desses ganhos de infraestrutura, as evidências sugerem que os transbordamentos econômicos locais permanecem restritos. Ainda que alguns projetos – como as plantas de manufatura da Goldwind e da Trina Solar — gerem emprego e atividade industrial localizada, o padrão geral é de integração limitada com as cadeias de suprimento domésticas e de dependência contínua de equipamentos e componentes importados. O Brasil importa mais de 90% de seus painéis solares da China, e é hoje o quarto maior mercado de exportação de painéis chineses.25 As empresas chinesas estão profundamente enraizadas em toda a cadeia de valor da energia renovável na América Latina, e não apenas em segmentos isolados. Sua atuação vai da extração de minerais, a montante, à produção intermediária de equipamentos e à geração e infraestrutura, a jusante – presença verticalmente integrada que dificulta a entrada de fornecedores locais.26
Diversos fatores poderiam, em tese, mitigar as restrições aos transbordamentos tecnológicos e orientar o IED chinês mais firmemente para o desenvolvimento local. O principal é a qualidade das instituições domésticas e da capacidade estatal. O Brasil dispõe de instrumentos relevantes: marcos regulatórios claros, mecanismos de financiamento dedicados à fontes renováveis – como a política industrial recentemente operacionalizada na Nova Indústria Brasil (NIB). A essas ferramentas somam-se as cláusulas de conteúdo local, que condicionam o acesso a financiamento subsidiado do BNDES, por exemplo, e criam incentivos estruturados para que os investidores estrangeiros estabeleçam vínculos de forma mais profunda com fornecedores e trabalhadores domésticos.
Para além do financiamento, a criação de centros de P&D e parcerias de inovação no Brasil por parte de algumas das empresas chinesas analisadas neste artigo, como no caso dos projetos da CTG Brasil com o SENAI, exigidos pela ANEEL, mostra que, havendo obrigação regulatória, segue-se algum grau de investimento em conhecimento local. Ainda assim, o elevado grau de integração vertical nas estratégias das empresas chinesas para operar no Brasil limita o potencial de transferência de tecnologia de seus projetos de IED.
O Nordeste concentra 26% da geração de eletricidade do país e possui matriz energética composta por 93% de fontes renováveis. No entanto, a região enfrenta obstáculos de coordenação institucional, incerteza regulatória, gargalos de financiamento e limitações de infraestrutura. Para aproveitar o movimento global de relocalização da produção e de neoindustrialização verde, é preciso criar mecanismos de governança e padronizar a estruturação de projetos para atrair capital internacional. Hoje, financiadores com participação relevante de capital chinês – o Banco Asiático de Investimento em Infraestrutura (AIIB), o Novo Banco de Desenvolvimento (NDB) e o China Development Bank (CDB) – têm atuação limitada no Nordeste, que poderia ser ampliada por uma abordagem sistêmica voltada à atração de capital de médio e longo prazo para novos empreendimentos verdes.
O caso mais significativo, nesse sentido, é a emergência de Camaçari, na Bahia, como corredor industrial verde nascente. A concentração de investimentos chineses em manufatura em uma única localidade – a fábrica de turbinas da Goldwind, a planta de pás da Sinoma Blade e o complexo de veículos elétricos da BYD – aponta para um padrão de aglomeração espacial (cluster) capaz de gerar economias de escala, redes de fornecedores e transbordamentos de conhecimento. Cabe, porém, uma ressalva crítica: o risco de consolidar um modelo de maquiladora, em que os componentes centrais e propriedade intelectual permanecem na China, e as operações brasileiras se restringem à montagem final, sem gerar capacidades produtivas enraizadas no território nacional.
Realizar o potencial da região como um polo industrial verde genuíno, e não como sofisticada zona de montagem, exigirá política industrial ativa, programas de desenvolvimento de fornecedores, exigências de co-investimento em P&D e condicionalidades vinculadas a metas progressivas de localização. Uma via possível é uma política oficial para o desenvolvimento de indústrias verdes no Nordeste, que combine a ação de entes subnacionais e o governo federal.
Conclusões
A expansão do investimento em energias renováveis da China no Brasil, entre 2014 e 2025, representa uma das mudanças estruturais mais significativas no panorama energético do país nas últimas décadas. Ao longo desse período, as estatais chinesas destinaram US$22.33 bilhões em infraestrutura de geração e transmissão de eletricidade, consolidando a China como o maior investidor estrangeiro no setor elétrico brasileiro. Esses fluxos não se explicam por uma lente puramente comercial: refletem uma estratégia deliberada de canalizar para o exterior a expansão de empresas que operam em setores de capacidade produtiva excedente.
As quatro estatais analisadas – State Grid, CTG, SPIC e CGN – materializam modalidades distintas, porém complementares, dessa estratégia, e construíram uma presença enraizada no sistema elétrico brasileiro, dificilmente reversível no curto prazo. A concentração de novos ativos na região Nordeste do Brasil, no período pós-Covid-19, está entre os achados analiticamente mais significativos deste estudo. O Nordeste oferece grande irradiação solar e o maior potencial eólico do país, além de uma infraestrutura historicamente deficitária – condições que o tornam um alvo racional para a implantação de renováveis. Essa concentração, contudo, não se traduziu em ecossistemas industriais densos: os investimentos chineses geram capacidade instalada e melhoram a infraestrutura; ainda assim, empresas, fornecedores e trabalhadores locais capturam apenas uma fração do valor gerado.
O IED chinês em energia renovável no Brasil produz ganhos de infraestrutura sem uma transformação industrial correspondente. As evidências revelam consistentemente um duplo padrão: de um lado, efeitos positivos genuínos na capacidade de transmissão, na implantação de renováveis e na confiabilidade da rede elétrica; de outro, a ausência quase completa de mecanismos de transferência de tecnologia e desenvolvimento de fornecedores.
As cadeias de suprimento permanecem dependentes de importações, e as funções de maior valor agregado retornam às matrizes chinesas – efeito da integração vertical. Além disto, a predominância de fusões e aquisições sobre investimentos greenfield ou joint ventures restringe ainda mais o enraizamento econômico local.
Esse resultado não é inevitável. Os países que extraíram maior valor industrial do investimento estrangeiro o fizeram por meio de um desenho institucional deliberado: exigências de conteúdo local baseadas em desempenho, mandatos de transferência de tecnologia, condicionalidades no financiamento ao desenvolvimento e estratégias industriais regionais coordenadas – a coerência estratégica para empregar esses instrumentos de forma integrada e alinhada com um plano de desenvolvimento de longo prazo.
O Brasil enfrenta, portanto, uma escolha estratégica decisiva. A transição energética global não é apenas um imperativo ambiental, mas também uma disputa industrial e geopolítica, em que o controle sobre as tecnologias renováveis e as cadeias de suprimento se torna cada vez mais determinante do poder nacional. A China compreendeu isso claramente. O Brasil possui os recursos, a escala de mercado e a capacidade institucional para ser mais do que um receptor passivo dessa transição. Este é um cenário aberto à barganha e ao planejamento – mas cuja janela de oportunidade se estreita com o tempo.
Recomendações de políticas públicas
O padrão observado neste estudo – ganho de infraestrutura sem transformação industrial – não decorre de uma falha do investidor, que atua conforme sua própria lógica corporativa e estratégica. Decorre da ausência de um desenho institucional brasileiro que converta escala de mercado em poder de barganha. O Brasil dispõe dos instrumentos; falta acioná-los de forma coordenada e com metas verificáveis. As recomendações a seguir são ordenadas por relação entre viabilidade e impacto.
1. Converter as exigências de conteúdo local do BNDES em metas progressivas de desempenho
O caso da Goldwind, analisado neste estudo, demonstra que exigências de conteúdo local vinculadas ao acesso a crédito subsidiado alteram, de fato, decisões de localização produtiva. O limite do instrumento é seu caráter estático: uma vez atingido o percentual mínimo, cessa o incentivo ao aprofundamento. Recomenda-se substituir o percentual fixo por trajetórias de nacionalização escalonadas ao longo do contrato de financiamento, com aferição periódica e vinculação a planos de desenvolvimento de fornecedores apresentados pelo tomador. A perda do benefício em caso de descumprimento deve ser gradual e previsível, para preservar a segurança jurídica que sustenta a atratividade do país.
2. Introduzir critérios de desenvolvimento produtivo nos leilões de energia
O sistema brasileiro de leilões é sofisticado e produz tarifas competitivas, mas otimiza uma variável única: o preço da energia. Recomenda-se avaliar a introdução de critérios classificatórios complementares em uma fração dos certames, associados a conteúdo local, qualificação de fornecedores, ou compromissos de P&D executados no Brasil.
Critérios não tarifários elevam o custo da energia, que recai sobre o consumidor e sobre a competitividade da indústria eletrointensiva, precisamente o setor que se pretende fortalecer. Por isso a proposta é de aplicação parcial e avaliação prévia de impacto tarifário, e não de reformulação do modelo.
3. Redirecionar parte dos recursos de P&D da ANEEL para a qualificação de fornecedores
Os projetos da CTG Brasil com o SENAI mostram que a obrigação regulatória gera investimento em conhecimento local. O problema é de direcionamento: os recursos tendem a financiar projetos de interesse da própria concessionária, com transbordamento limitado para a base produtiva. Recomenda-se reservar uma parcela do programa obrigatório de P&D para infraestrutura compartilhada – laboratórios de ensaio, certificação de componentes e homologação de fornecedores nacionais –, com governança que inclua entidades industriais e institutos de pesquisa, e não apenas as concessionárias obrigadas.
4. Estruturar Camaçari como política deliberada de aglomeração industrial
A convergência entre a fábrica de turbinas da Goldwind, a planta de pás da Sinoma Blade e o complexo da BYD constitui a aglomeração mais promissora identificada neste estudo, e também o risco mais concreto de consolidação de um modelo de montagem final sem enraizamento produtivo. Recomenda-se um programa territorial com três componentes: metas negociadas de nacionalização progressiva de componentes; um programa de qualificação de fornecedores locais com financiamento dedicado; e a exigência de co-investimento em atividades de engenharia e desenvolvimento realizadas no território, e não apenas de operações de montagem.
5. Construir uma agenda de captação junto aos bancos de desenvolvimento com participação chinesa
O Banco Asiático de Investimento em Infraestrutura (AIIB), o Novo Banco de Desenvolvimento (NDB) e o China Development Bank (CDB) têm hoje atuação limitada no Nordeste, apesar de a região concentrar o maior potencial renovável do país. Recomenda-se a constituição de uma carteira regional de projetos padronizada e pronta para apresentação a esses financiadores, com estruturação jurídica e ambiental previamente resolvida. O gargalo não é a ausência de capital disponível, mas a escassez de projetos em estágio de maturação suficiente para acessá-lo.
6. Operacionalizar o powershoring como política federal e levá-lo ao canal bilateral
O powershoring – a atração de manufatura eletrointensiva para regiões de energia renovável abundante e acessível – permanece como conceito, sem tradução em instrumento. Recomenda-se sua incorporação formal à Nova Indústria Brasil, com definição de setores prioritários, mecanismos de conexão entre oferta de energia e demanda industrial e metas mensuráveis.
Como as empresas analisadas neste estudo são majoritariamente estatais, cujas decisões de investimento respondem a diretrizes de política em Pequim, a agenda de transferência tecnológica deve ser tratada também no canal bilateral, e não apenas pela via regulatória doméstica. A Comissão Sino-Brasileira de Alto Nível de Concertação e Cooperação (COSBAN) é o foro natural para essa negociação.
Notas
- Ember, “China Energy Transition Review 2025,” 2025, https://ember-energy.org/latest-insights/china-energy-transition-review-2025/“China Sets Renewables Goal It Can Easily Surpass, Analysts Say,” Reuters, 25 de setembro de 2025, https://www.reuters.com/sustainability/cop/china-sets-renewables-goal-it-can-easily-surpass-analysts-say-2025-09-25/.
- Alex L. Wang, Chinese Global Environmentalism (Cambridge University Press, 2026), https://doi.org/10.1017/9781009363976.
- Barry Naughton, The Rise of China’s Industrial Policy, 1978 to 2020 (Boulder, CO: Lynne Rienner Publishers, 2021), https://doi.org/10.1515/9786078066605; Francisco Urdinez, Economic Displacement: China and the End of US Primacy in Latin America (Cambridge University Press, 2026), https://doi.org/10.1017/9781009672238.
- Tulio Cariello, “Investimentos Chineses no Brasil 2025: Mineração, Mobilidade Elétrica e Renováveis,” Conselho Empresarial Brasil-China, 2026, https://www.cebc.org.br/investimentos-chineses-no-brasil/.
- Forbes, “Brasil representa 60% dos investimentos da State Grid fora da China”, 17 out. 2019, https://forbes.com.br/negocios/2019/10/brasil-representa-60-dos-investimentos-da-state-grid-fora-da-china/.
- Celio Hiratuka, “Brazil-China Economic Relations in the First Two Decades of the 21st Century: An Analysis Based on Contemporary Challenges for Brazilian Reindustrialization,” Economia e Sociedade 33, no. 3 (2024), https://doi.org/10.1590/1982-3533.2024v33n3.282874.
- SPIC Brasil, “Sustainability Report 2024,” 2025, https://www.spicbrasil.com.br/wp-content/uploads/2025/05/RS_2024_SpicBrasil_ENG_V7-1.pdf.
- SPIC Brasil, “Sustainability Report 2024,” 2025, https://www.spicbrasil.com.br/wp-content/uploads/2025/05/RS_2024_SpicBrasil_ENG_V7-1.pdf.
- SPIC Brasil, “Sustainability Report 2023,” 2024, https://www.spicbrasil.com.br/en/wp-content/uploads/sites/5/2024/08/Spic_RS23_ENG_D1f-1.pdf; SPIC Brasil, “Sustainability Report 2024,” 2025, https://www.spicbrasil.com.br/wp-content/uploads/2025/05/RS_2024_SpicBrasil_ENG_V7-1.pdf.
- CTG Brasil, “Relatório Anual de Sustentabilidade 2024,” 2025, https://www.ctgbr.com.br/relatorioanual2024/; CTG Brasil, “Relatório Anual de Sustentabilidade 2025,” 2026, https://www.ctgbr.com.br/relatorioanual2025/.
- Ricardo Lopes Kotz e Maria José Haro Sly, “China’s Economic Diplomacy in the Context of the Far-Right Government’s Neoliberal Nationalism: The Case of Brazil’s Energy Sector,” em New Nationalisms and China’s Belt and Road Initiative: Exploring the Transnational Public Domain (Cham: Springer International Publishing, 2022), 195–215, https://doi.org/10.1007/978-3-031-08526-0_14.
- Ricardo Lopes Kotz e Maria José Haro Sly, “China’s Economic Diplomacy in the Context of the Far-Right Government’s Neoliberal Nationalism: The Case of Brazil’s Energy Sector,” em New Nationalisms and China’s Belt and Road Initiative: Exploring the Transnational Public Domain (Cham: Springer International Publishing, 2022), 195–215, https://doi.org/10.1007/978-3-031-08526-0_14.
- State Grid Brazil Holding, “Sustainability Report 2024,” 2025;
- State Grid Brazil Holding, “Sustainability Report 2025,” 2026,
- Ricardo Lopes Kotz e Maria José Haro Sly, “China’s Economic Diplomacy in the Context of the Far-Right Government’s Neoliberal Nationalism: The Case of Brazil’s Energy Sector,” em New Nationalisms and China’s Belt and Road Initiative: Exploring the Transnational Public Domain (Cham: Springer International Publishing, 2022), 195–215, https://doi.org/10.1007/978-3-031-08526-0_14.
- Ricardo Lopes Kotz e Maria José Haro Sly, “China’s Economic Diplomacy in the Context of the Far-Right Government’s Neoliberal Nationalism: The Case of Brazil’s Energy Sector,” em New Nationalisms and China’s Belt and Road Initiative: Exploring the Transnational Public Domain (Cham: Springer International Publishing, 2022), 195–215, https://doi.org/10.1007/978-3-031-08526-0_14.
- State Grid Brazil Holding, “Sustainability Report 2024,” 2025, https://stategrid.com.br/en/relatorio-de-sustentabilidade-da-sgbh/; State Grid Brazil Holding, “Sustainability Report 2025,” 2026, https://stategrid.com.br/en/relatorio-de-sustentabilidade-da-sgbh/.
- Governo do Estado da Bahia, “Nova Fábrica de Turbinas Eólicas da Goldwind Recebe Investimento de R$ 100 Milhões e Fortalece Liderança da Bahia em Energia Renovável,” 28 de agosto de 2024, https://www.ba.gov.br/casacivil/noticias/2024-08/2281/nova-fabrica-de-turbinas-eolicas-da-goldwind-recebe-investimento-de-r-100; “Goldwind Wins Order in Brazil,” Windtech International, 31 de dezembro de 2024, https://www.windtech-international.com/projects-and-contracts/goldwind-wins-order-in-brazil.
- Governo do Estado da Bahia, “Nova Fábrica de Turbinas Eólicas da Goldwind Recebe Investimento de R$ 100 Milhões e Fortalece Liderança da Bahia em Energia Renovável,” 28 de agosto de 2024, https://www.ba.gov.br/casacivil/noticias/2024-08/2281/nova-fabrica-de-turbinas-eolicas-da-goldwind-recebe-investimento-de-r-100.
- Philipp Harms e Pierre-Guillaume Méon, “Good and Bad FDI: The Growth Effects of Greenfield Investment and Mergers and Acquisitions in Developing Countries,” Université libre de Bruxelles Working Paper, 2014, https://dipot.ulb.ac.be/dspace/bitstream/2013/174783/1/wp14021.pdf.
- Ilan Alon, Stefano Elia e Shaomin Li, “Greenfield or M&A? An Institutional and Learning Perspective on the Establishment Mode Choice of Chinese Outward Investments,” Journal of International Management 26, no. 3 (2020), https://doi.org/10.1016/j.intman.2020.100758.
- Lina Yu, Zenghui Guo e Jing Ning, “Foreign Multinational Global Value Chain Participation and Domestic Innovation: Viewing GVCs Inside-Out and Outside-In,” Journal of Innovation & Knowledge 9, no. 4 (2024), https://doi.org/10.1016/j.jik.2024.100603.
- Alex L. Wang, Chinese Global Environmentalism (Cambridge University Press, 2026), https://doi.org/10.1017/9781009363976; Kehan Wang, “From Minerals to Megawatts: Understanding Chinese Involvement in Latin America’s Renewable Energy Value Chain,” Latin America, China and a Just Energy Transition: Working Paper Series (Universidad del Pacífico Center for China and Asia-Pacific Studies and Boston University Global Development Policy Center, 2026), https://doi.org/10.21678/cechap.2026.jet.dt2.
- Kehan Wang, “From Minerals to Megawatts: Understanding Chinese Involvement in Latin America’s Renewable Energy Value Chain,” Latin America, China and a Just Energy Transition: Working Paper Series (Universidad del Pacífico Center for China and Asia-Pacific Studies and Boston University Global Development Policy Center, 2026), https://doi.org/10.21678/cechap.2026.jet.dt2.
- Henry Ziemer, “Power Moves: How China’s Energy Investments Provide Durable Influence in South America,” Center for Strategic and International Studies, 15 de outubro de 2025, https://www.csis.org/analysis/power-moves-how-chinas-energy-investments-provide-durable-influence-south-america; Antonio Carlos Sil, “Módulos Fotovoltaicos Foram o 4º Produto Mais Importado da China pelo Brasil em 2025,” Canal Solar, 14 de janeiro de 2026, https://canalsolar.com.br/modulos-fotovoltaicos-4o-produto-importado-china/.
- Kehan Wang, “From Minerals to Megawatts: Understanding Chinese Involvement in Latin America’s Renewable Energy Value Chain,” Latin America, China and a Just Energy Transition: Working Paper Series (Universidad del Pacífico Center for China and Asia-Pacific Studies and Boston University Global Development Policy Center, 2026), https://doi.org/10.21678/cechap.2026.jet.dt2.
As fotos de capa são de divulgação das empresas: Usina Hidrelétrica de São Simão, em Santa Vitória, Minas Gerais e São Simão, Goiás – SPIC Brasil; Projeto Eólico LDB em Lagoa do Barro, no Piauí – Goldwind; Parque Solar Nova Olinda, em Ribeira do Piauí – CGN Brasil.